

Kredyt hipoteczny ranking – najlepsze oferty kredytów hipotecznych na jesień 2020

Jeżeli planujesz jeszcze w 2020 roku wziąć kredyt hipoteczny, ranking ofert podpowie Ci, z usług którego banku warto skorzystać. Niskie oprocentowanie kredytów oraz wyhamowanie cen nieruchomości to dwa najważniejsze powody, by kupić wymarzone mieszkanie właśnie teraz.
Zanim jednak złożysz wniosek o finansowanie, sprawdź, która instytucja ma najlepszą ofertę kredytową na https://www.totalmoney.pl/kredyty_hipoteczne oraz koniecznie przeanalizuj swoją sytuację finansową, aby mieć pewność swoich możliwości spłaty zobowiązania.
Kredyt hipoteczny – ranking 2020 – najlepsze oferty kredytowe na jesień
Pomimo pandemii koronawirusa Polacy wciąż chętnie zaciągają zobowiązania na zakup mieszkania lub budowę domu. Według BIK we wrześniu tego roku banki zaoferowały kredyt hipoteczny jedynie o około 5% mniejszej liczbie klientów niż rok wcześniej. W przypadku pozostałych rodzajów produktów kredytowych spadki są szacowane na 20-25%.
Decydując się na zaciągnięcie tak dużego zobowiązania w czasie trudnej sytuacji ekonomicznej w kraju, warto ze szczególną uwagą wybrać odpowiedniej oferty. Celem powinno być podpisanie umowy na najtańszy kredyt hipoteczny, tak aby nie obciążać domowego budżetu zbyt wysokimi ratami lub nie musieć się z tego powodu decydować na bardzo długi okres spłaty zobowiązania.
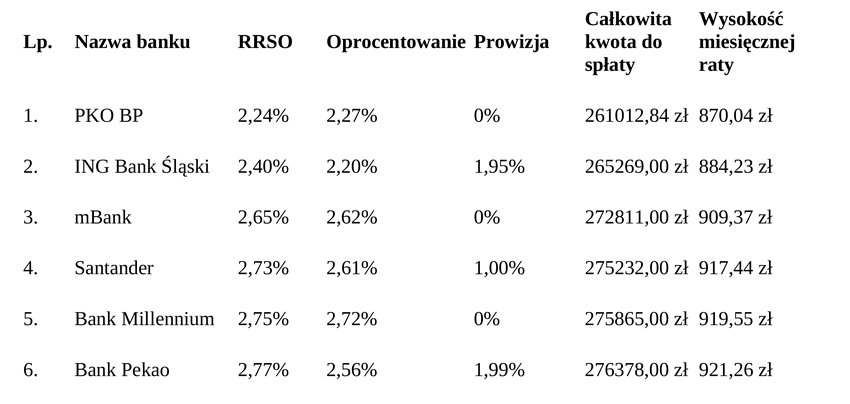
Poniżej przedstawiamy ranking kredytów hipotecznych, dzięki któremu dowiesz się, które banki mają aktualnie korzystne oferty finansowania. Pierwsze zestawienie zostało przygotowane dla zobowiązania 200 tys. zł zaciągniętego na 25 lat, a wyliczenia pochodzą z porównywarki kredytów, która dokonuje symulacji rat. Dowiesz się z niego, w której instytucji możesz liczyć na najtańszy kredyt hipoteczny i najniższe raty. W drugim zestawieniu znajdziesz informacje o promocjach i ofertach specjalnych, jakie przygotowały banki na jesień 2020r.
Ranking kredytów hipotecznych dla zobowiązania 200 000 zł z okresem spłaty 25 lat
1. PKO BP – kredyt mieszkaniowy Własny Kąt
- oprocentowanie zmienne np. 1,39% w pierwszym roku oraz 2,71% w kolejnych latach,
- prowizja od 0 do 3% – zerowa prowizja dla klientów, którzy wykupią ubezpieczenie od utraty pracy,
- minimalny wkład własny 20%.
2. ING – kredyt hipoteczny – promocja „Najlepiej na swoim”
- RRSO od 2,47%
- 0 zł prowizji za udzielenie kredytu w promocji „Najlepiej na swoim” – do 22 listopada,
- minimalny wkład własny 20%.
3. mBank – kredyt hipoteczny – promocja „Twój dom w kolorach jesieni”
- obniżona marża dla osób, które przystąpią do Ubezpieczenia na Życie na okres co najmniej 5 lat, od dnia uruchomienia kredytu hipotecznego oraz zapewnią wpływ swojego wynagrodzenia na rachunek w mBanku,
- prowizja 0% za udzielenie kredytu,
- minimalny wkład własny 10%.
4. Santander – kredyt mieszkaniowy
- niższa marża dla klientów banku, którzy posiadają konto osobiste w Santander i zadeklarują wpływ na niego wynagrodzenia w kwocie minimum 2000 zł miesięcznie,
- minimalny wkład własny 10%.
5. Bank Millennium – kredyt hipoteczny
- 0% prowizji za udzielenie kredytu,
- niższe marże dla aktywnych klientów banku (nawet o 0,5%),
- minimalny wkład własny 10%.
6. Bank Pekao – specjalna oferta kredytu mieszkaniowego do 30 listopada
- prowizja za udzielenie kredytu – 0%,
- obniżona marża – pd 1,95% przy wykupieniu dodatkowego ubezpieczenia,
- minimalny wkład własny 15%.
Jakie warunki musisz spełnić, by otrzymać kredyt hipoteczny w 2020 roku?
W związku z pandemią koronawirusa banki zaostrzyły warunki przyznawania kredytów hipotecznych ze względu na większe ryzyko ich udzielania. Pierwszy lockdown wywołał bowiem problemy wielu przedsiębiorstw, których efektem była utrata pracy lub części dochodów wielu Polaków. Bardzo trudno także przewidzieć, jak długo potrwa epidemia i jakie będzie miała ostatecznie skutki gospodarcze. Banki wymagają więc od klientów większego wkładu własnego, a także znacznie surowiej oceniają zdolność kredytową. Mniejsze szanse na finansowanie mają dzisiaj osoby zatrudnione na podstawie umów zlecenia lub o dzieło, a także pracujące w branżach szczególnie zagrożonych kryzysem w związku z koronawirusem (gastronomia, turystyka, usługi).
Jeśli chodzi o wymogi formalne, nie ma większych zmian. Wciąż aby zaciągnąć kredyt hipoteczny, należy złożyć wniosek oraz dostarczyć dokumenty potwierdzające dochody oraz dotyczące nieruchomości, która ma być zabezpieczeniem spłaty zobowiązania. Coraz więcej banków umożliwia dopełnienie tych formalności online, a więc bez konieczności wizyty w oddziale, która zwiększa ryzyko zakażenia.
Pamiętaj, że jeśli chcesz wziąć najlepszy kredyt hipoteczny, warto sprawdzić ranking banków, który pozwala porównać oferty pod kątem kosztów. Pozostałe warunki możesz sprawdzić bezpośrednio na stronie instytucji po wyselekcjonowaniu kilku najkorzystniejszych ofert.